S&P: Retrocession Set for Comeback, Collateralized Tail Protection Stable

Newsletter Nº 8530 de Octubre, 2026 / October 30st, 2026

Compuesto por Juan Ignacio Menéndez

Noticias e Información General del Mercado de Reaseguros
News and General Information of the Reinsurance Market

S&P: Retrocession Percentage Increasingly Important for some Major Reinsurers

Mundo

S&P: La retrocesión se prepara para resurgir a medida que evolucionan las condiciones. La protección de cola garantizada se mantiene estable

La retrocesión vuelve a estar de moda a medida que evolucionan las condiciones del mercado de reaseguros, y la agencia de calificación S&P cree que la compra de retrocesiones está a punto de resurgir, ya que las reaseguradoras reconocen precios y condiciones favorables para la protección, al tiempo que buscan gestionar sus límites de catástrofe en un mercado a la baja.

S&P Global Ratings destaca que «el apetito por el riesgo de catástrofes podría moderarse hasta 2027 debido a la bajada de los precios del reaseguro», pero afirma que el riesgo de catástrofes naturales en el sector se mantiene bajo control, ya que las reaseguradoras adoptan un enfoque prudente para el crecimiento de los riesgos de propiedad.

«Aunque esperamos que los precios para este negocio sigan bajando, proyectamos que el grupo de referencia del sector mantendrá niveles de capital acordes con nuestras calificaciones», explicó la agencia de calificación. De hecho, S&P considera que la capitalización del sector “probablemente resistirá pérdidas severas en toda la industria que superen los 300.000 millones de dólares sin caer por debajo de los niveles clave de confianza”, lo que refleja la sólida capitalización que mantiene actualmente el sector del reaseguro y el hecho de que probablemente se necesitarán pérdidas significativas para descarrilar la trayectoria actual del mercado.

Para reforzar esta idea, S&P afirmó en un informe publicado justo antes de la Evaluación de Riesgos de Montecarlo: “Esperamos que 19 de las 20 reaseguradoras de nuestro grupo de referencia mantengan su solvencia y sus puntuaciones de rentabilidad incluso en caso de un escenario de pérdidas agregadas por catástrofes naturales con una probabilidad de ocurrencia de 1 en 250 años”.

“En última instancia, el desempeño dependerá de la disciplina de suscripción y de marcos prudentes de tolerancia al riesgo”, declaró Sachin Bhojani, analista de crédito de S&P Global Ratings, en un nuevo informe. “Las reaseguradoras que logren equilibrar con éxito las ambiciones de crecimiento con la mitigación de riesgos estarán bien posicionadas para proteger su capital y afrontar la siguiente fase del ciclo del reaseguro”.

Sin embargo, a pesar de la solidez del capital en el sector del reaseguro, S&P también señala que las reaseguradoras reconocen la oportunidad de beneficiarse de la moderación del mercado para reforzar su protección mediante la compra de retrocesiones.

S&P afirmó que “las retrocesiones están preparadas para resurgir a medida que evolucionen las condiciones del mercado”.

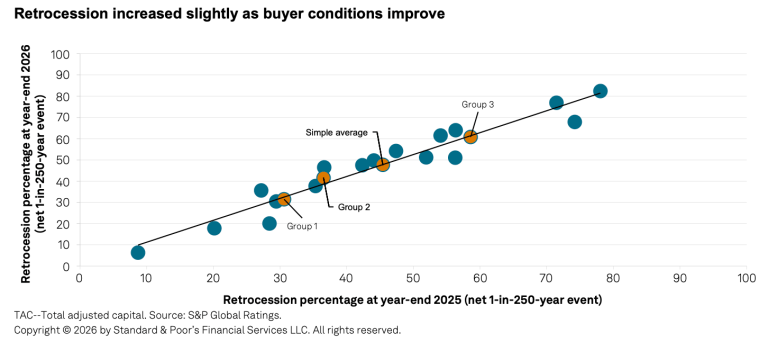
Al 1 de enero de 2026, el grupo de referencia de reaseguros de S&P cedió, en promedio, aproximadamente el 50 % de su exposición a un evento con una probabilidad de ocurrencia de 1 en 250 años.

No obstante, el enfoque respecto a las retrocesiones varía: algunas empresas compran mucho más que otras, y las principales del grupo 1 optan por retener más riesgo y ceder menos a las retrocesiones.

Las fuentes de capacidad de retrocesión garantizadas siguen siendo una forma vital de protección para las principales reaseguradoras del mundo.

S&P señaló que «el capital alternativo sigue siendo una fuente importante de capacidad; las reaseguradoras han mantenido, en términos absolutos, la protección de cola garantizada prácticamente estable, en línea con los niveles del año anterior».

Las reaseguradoras del Grupo 1 (Hannover Re, Lloyd’s, Munich Re, SCOR y Swiss Re) del grupo S&P han reducido el uso de protección retroactiva de cola garantizada durante el último año, lo que coincide con el hecho de que varias han reducido sus vehículos de reaseguro paralelos y otras estructuras para retener un mayor riesgo de catástrofe, ya que consideran que la rentabilidad sigue siendo más que suficiente a pesar de la debilidad del mercado.

Sin embargo, las reaseguradoras del Grupo 2 (Arch Capital, Everest Group, Fairfax Financial y RenaissanceRe) han aumentado el uso de protección retroactiva de cola garantizada. Cabe recordar que Arch, Everest y RenRe gestionan cantidades significativas de capital de terceros en estructuras de asociación respaldadas por inversores externos, lo que podría explicar esta tendencia, dado que estas empresas disponen de diversas opciones.

Las reaseguradoras del Grupo 3, ligeramente más pequeñas pero con presencia global, también incrementaron levemente el uso de protección retroactiva de cola garantizada.

Por lo tanto, es la disminución del uso de retroaseguros garantizados por parte de los mayores grupos de reaseguros del mundo lo que ha mantenido este indicador prácticamente estable, en promedio.

World

Retrocession set for comeback as conditions evolve. Collateralized tail protection stable: S&P

Retrocession is back in fashion as market conditions evolve across reinsurance and rating agency S&P believes retro buying is set for a comeback, as reinsurers recognize favorable pricing and conditions for protection, while looking to manage their catastrophe limits in a softening market.

S&P Global Ratings highlights that “catastrophe risk appetite could become more subdued through 2027 due to softening reinsurance pricing,” but said that natural catastrophe risk in the sector remains under control, as reinsurers adopt a measured approach to growing in property risks.

“Although we expect pricing for this business to continue softening, we project the industry’s benchmark group will retain capital levels commensurate with our ratings on them,” the rating agency explained.

In fact, S&P believes the sector’s capitalization “is likely to withstand severe industry-wide losses exceeding $300 billion without falling below key confidence levels,” which reflects just how well-capitalized the reinsurance industry remains today and the fact it will likely take meaningful losses to derail the current market trajectory.

Further underscoring this, S&P stated in a report released just prior to the Monte Carlo RVS, “We expect 19 of the 20 reinsurers in our benchmark group to maintain their capital adequacy and earnings scores even in the event of a 1-in-250-year aggregate natural catastrophe loss scenario.”

“Ultimately, performance will depend on underwriting discipline and prudent risk appetite frameworks,” said S&P Global Ratings credit analyst Sachin Bhojani in a new report. “Reinsurers that successfully balance growth ambitions with risk mitigation will be well positioned to protect capital strength and navigate the next phase of the reinsurance cycle.”

But, despite this capital strength across the reinsurance sector, S&P also notes that reinsurers recognize the opportunity to benefit from softening market conditions to further build their protection through retrocession purchases.

S&P said that “retrocession is set for a comeback as market conditions evolve.”

As of January 1st 2026, S&P’s benchmark reinsurance group on average ceded roughly 50% of their exposure to a 1-in-250 year event.

The approach to retrocession varies though, with some buying much more than others and the largest group 1 players opting to retain more risk and cede less to retrocession.

Collateralized sources of retrocession capacity remains a vital form of protection for the major reinsurance companies of the world.

S&P noted that, “Alternative capital remains a significant source of capacity, reinsurers have, on an absolute basis, kept collateralized tail protection largely stable, in line with prior year levels.”

Group 1 reinsurers (Hannover Re, Lloyd’s, Munich Re, SCOR and Swiss Re) in the S&P cohort have reduced their use of collateralized tail retro protection in the last year, which aligns with the fact a number have shrunk down their reinsurance sidecars and other structures in order to retain more catastrophe risk, as they deem returns still more than adequate despite market softening.

But, Group 2 reinsurers, Arch Capital, Everest Group, Fairfax Financial and RenaissanceRe, have increased their use of collateralized tail protection. It’s worth remembering Arch, Everest and RenRe are all managing meaningful amounts of third-party capital in partnership structures backed by third-party investors, which may be part of the driver here, with these firms having optionality at their disposal.

Group 3 reinsurers, the slightly smaller but still largely global players, also increased their usage of collateralized tail protection slightly.

So it is the decline in collateralized retro usage by the largest reinsurance groups in the world that has kept this metric roughly flat, on average.

Revista Mercado Asegurador
Tucumán 1516 – Of. 3 A (C1050AAF)
Tel: +541143743101
Ciudad Autónoma de Buenos Aires, Argentina
www.mercadoasegurador.com.ar
mercadoasegurador.blog

Deja una respuesta